
Omdia:2026年第二季美國PC出貨量成長1.0%,而預計全年市場將下滑10.7%
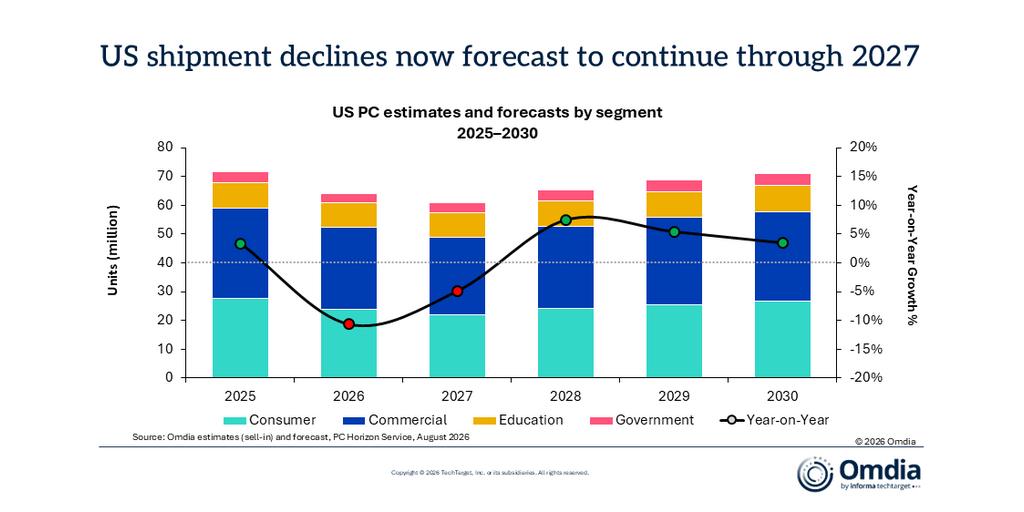 倫敦--( BUSINESS WIRE)--(美國商業資訊)-- Omdia的最新研究顯示,2026年第二季美國PC出貨量(不含平板電腦)年增1.0%,達到1,880萬台,扭轉了第一季下降7.0%的頹勢,重回成長軌道。這主要得益於需求的提前釋放:由於擔心記憶體和儲存供應受限導致價格上漲,零售商和通路合作夥伴紛紛提前備貨。美國PC平均出貨價格首次突破1,000美元大關,較去年同期成長12.0%。然而,這種成長預計難以持久,Omdia預測,2026年全年美國PC出貨量將下降10.7%,其中下半年降幅將達18.4%。
組件供應受限影響2026年第二季市場動態
2026年第二季,美國PC市場持續面臨供應壓力,主要源自於DRAM和NAND供應緊張推高了PC價格。PC原始設備製造商(OEM)竭力最大化現有供應量,而零售商和通路合作夥伴則透過增加庫存來因應預期的成本上漲並確保貨源。展望未來,Omdia預計2027年美國PC出貨量將進一步下滑4.9%。
高階化趨勢與組件成本上漲推動平均售價達到兩位數成長
「2026年第二季,美國PC市場受惠於由內生性高階化趨勢及供應端驅動的成本通膨所帶動的平均售價(ASP)上漲。」 Omdia資深分析師Scott Braverman表示,「儘管出貨量增幅僅有1.0%,但由於OEM在零組件供應受限的情況下,優先生產利潤率更高、成本更高的PC機型,美國PC市場營收仍成長13.1%。這一趨勢在商用市場尤其明顯,由於企業為因應未來成本的不確定性而力求鎖定價格,該市場的平均售價上漲了19.0%。消費市場的平均售價也上漲了9.7%,這是因為較高的成本已被轉嫁給終端使用者。」
美國通路市場也呈現出同樣的趨勢:Best Buy、CDW和Insight Enterprises都報告稱,較高的銷售價格抵消了其近幾季中銷售疲軟的影響。
零部件成本上漲對入門級系統的影響最為顯著。售價低於699美元的PC出貨量下降了6.5%,而售價高於1,500美元的PC出貨量則上漲36.8%,這反映出市場正向高階產品傾斜。AIAIPC的成長也推高了平均售價,該季AIPC占美國PC總出貨量的48.3%,預計到2026年第三季,這一比例將首次超過50%。
「第二季的出貨量實際上是透支了2027年的需求。」Braverman補充道,「鑑於持續的供應限制和高企的價格,我們預計買家需求將持續承壓,進而導致2027年全年的出貨量面臨壓力。」
預計2027年初平均售價將繼續上漲。然而,價格上漲可能無法抵銷出貨量下滑的影響,預計2027年美國PC市場總營收將下降6.0%。
消費市場及商用PC出貨量持續承壓
2026年第二季,消費市場表現優於美國整體市場,出貨量成長2.8%。然而,預期價格上漲將抑制今年剩餘時間的需求,導致2026年全年消費市場PC出貨量下降13.6%。商用PC市場預計更具韌性,儘管全年出貨量預估仍將下降9.3%。
預計到2027年,面向消費市場和商業市場的PC出貨量將持續承壓,且這兩個細分市場在2028年之前均無望恢復成長。供應受限僅是挑戰的一部分。許多美國企業已於2025年(即Windows 10支援服務終止前)完成了PC設備的更新換代,從而減少了後續年份的換機需求。
2026年第二季,政府部門PC出貨量降幅最大,較去年同期下滑24.4%,主要原因是平均售價上漲給聯邦預算帶來了進一步壓力。教育領域出貨量則持續穩定,儘管總量仍低於2024年第二季的水準,但該季成長9.9%。就全年而言,Omdia預測美國政府部門和教育領域的PC出貨量將分別下降19.2%和2.6%。
美國桌上型電腦與筆記型電腦預測
Omdia PC預測:2025至2027年
細分市場
2025年
出貨量
2026年
出貨量
2027年
出貨量
2025年增率
2026年增率
2027年增率
消費市場
27,695
23,938
22,021
5.2
%
-13.6
%
-8.0
%
商用市場
31,222
28,313
26,696
6.0
%
-9.3
%
-5.7
%
政府部門
3,840
3,101
3,338
0.1
%
-19.2
%
7.6
%
教育領域
8,760
8,531
8,686
-8.7
%
-2.6
%
1.8
%
總計
71,516
63,883
60,741
3.3
%
-10.7
%
-4.9
%
註:出貨量單位為千台。百分比因四捨五入可能略有出入。
資料來源:Omdia PC Horizon 服務(出貨量),2026年8月
2026年第二季,蘋果在美國PC市場的表現優於大盤
得益於MacBook Neo的整季全面上市,蘋果在美國的PC出貨量年增32.1%,排名超越聯想升至第三位。這使其在美國消費級PC市場的市佔率提升至29.4%。同時,蘋果在商用PC市場也持續擴張,出貨量成長了50.6%。
在主要PC廠商中,戴爾的出貨量跌幅最大,下降8.8%,這主要是因為零件分配重心從入門級機型發生了轉移,其美國Chromebook出貨量下滑了47.0%,而同期美國Chromebook整體市場僅下降了10.0%。惠普出貨量下降3.7%,不過,由於更高的平均售價抵消了出貨量下滑的影響,惠普和戴爾的營收均實現了成長。聯想出貨量提升2.0%,在消費需求的推動下,表現略優於整體市場。
美國桌上型電腦與筆記型電腦出貨量(市佔率及年增率)
Omdia PC市場脈動:2026年第二季
廠商
2026年第二季
出貨量
2026年第二季
市佔率
2025年第二季
出貨量
2025年第二季
市佔率
年增率
惠普
4,593
24.4
%
4,769
25.6
%
-3.7
%
戴爾
3,991
21.2
%
4,375
23.5
%
-8.8
%
蘋果
3,540
18.8
%
2,680
14.4
%
32.1
%
聯想
3,484
18.5
%
3,416
18.4
%
2.0
%
宏碁
1,291
6.9
%
1,144
6.1
%
12.8
%
其他
1,901
10.1
%
2,231
12.0
%
-14.8
%
總計
18,801
100.0
%
18,616
100.0
%
1.0
%
註:出貨量單位為千台。百分比因四捨五入可能略有出入。
資料來源:Omdia PC Horizon 服務(出貨量),2026年8月
關於OMDIA
Omdia隸屬於TechTarget, Inc.,d/b/a Informa TechTarget(納斯達克代碼:TTGT),是一家科技研究與顧問機構。我們對科技市場的深入瞭解建立在實際訪談產業領袖及數十萬個資料點之上,這讓我們的市場情報成為客戶的策略優勢。我們從研發到投資報酬率等大量資料中發掘最大商機,推動產業向前發展。
免責聲明:本公告之原文版本乃官方授權版本。譯文僅供方便瞭解之用,煩請參照原文,原文版本乃唯一具法律效力之版本。